
Ihr Zuhause verdient den besten Schutz, den es gibt.
Vertrauen Sie auf unsere Expertise und Erfahrung, um Ihr Zuhause vor unvorhergesehenen Ereignissen zu schützen. Kontaktieren Sie uns noch heute, um mehr über unser maßgeschneidertes Wohngebäudeversicherungspaket zu erfahren.
Gemeinsam finden wir die ideale Lösung für Ihr Zuhause, damit Sie sich entspannt zurücklehnen können, im Wissen, dass Ihr Zuhause in guten Händen ist.


Extremwetter & Eigenheim: 5 überraschende Erkenntnisse aus den Bilanzen der Versicherer
1. Einleitung
Ein plötzliches Grollen am Himmel, peitschender Regen gegen die Panoramascheiben oder hageldichte Böen: Das Gefühl der Ohnmacht gegenüber unberechenbaren Wetterkapriolen ist längst in der Mitte der Gesellschaft angekommen. Während der sorgenvolle Blick auf aufziehende Gewitterfronten oft von emotionaler Befangenheit geprägt ist, eröffnet die datengestützte Finanzanalyse eine nüchterne, aber aufschlussreiche Perspektive.
Die Langzeitauswertungen des Gesamtverbands der Deutschen Versicherungswirtschaft (GDV) fungieren wie ein Seismograph für die realen Risikoexpositionen von Wohngebäuden in Deutschland. Wer die bilanzielle Praxis der Wohngebäude- und Hausratversicherer tiefgehend analysiert, stößt auf überraschende Befunde. Diese versicherungsstatistischen Bilanzen offenbaren systematische Denkmuster und gravierende Absicherungslücken, die viele Eigenheimbesitzer bei der Risikoanalyse der eigenen vier Wände schlichtweg nicht auf dem Schirm haben.
2. Takeaway 1: Die 92-Prozent-Illusion – Warum fehlende Flüsse nicht vor Wasser schützen
Viele Immobilieneigentümer unterliegen der falschen Annahme, dass ohne ein nahes Flussufer oder ein fließendes Gewässer in direkter Nachbarschaft auch keine akute Überflutungsgefahr besteht. Eine versicherungsmathematische Betrachtung der geografischen Risikodaten entlarvt diese Vorstellung jedoch rasch als gefährliche Fehlinterpretation.
Risikoklassen in der versicherungsbetrieblichen Praxis
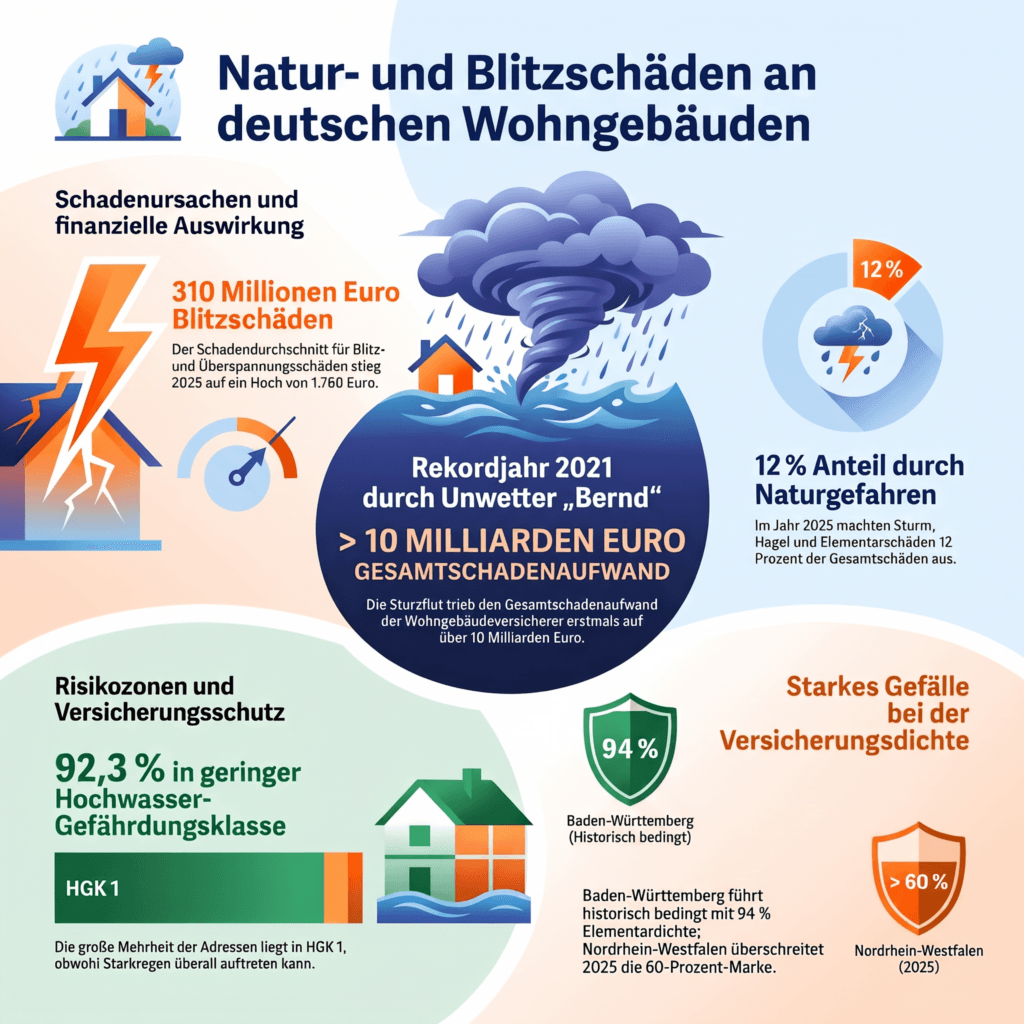
Im geographischen Informationssystem ZÜRS Geo offenbart die Verteilung von insgesamt 22,7 Millionen Wohngebäudeadressen in Deutschland eine deutliche Konzentration in den vermeintlich sicheren Zonen:
- Hochwassergefährdungsklasse 1 (HGK 1): Volle 92,3 Prozent aller erfassten Adressen sind dieser untersten Gefährdungsstufe zugeordnet. Nach gegenwärtiger Datenlage sind sie statistisch nicht von wiederkehrendem Flusshochwasser größerer Gewässer betroffen.
- Hochwassergefährdungsklasse 4 (HGK 4): Lediglich 0,4 Prozent aller Adressen fallen in diese höchste Risikokategorie, in der statistisch mindestens einmal innerhalb von zehn Jahren mit einem Flussüberschwemmungsereignis zu rechnen ist.
Die unterschätzte Klima-Risikoexposition durch lokalen Starkregen
Die vermeintliche Gewissheit der 92,3 Prozent erweist sich im versicherungstechnischen Underwriting zunehmend als Illusion. Während klassisches Flusshochwasser an topografische Flussläufe gebunden bleibt, ist extremer Starkregen räumlich völlig ungebunden. Sturzfluten durch konvektive Wetterlagen können potenziell jeden Punkt der Landkarte treffen. Schwere Überschwemmungsschäden entstehen daher extrem häufig fernab jeglicher traditioneller Risikogewässer.
„Über 92 Prozent aller Adressen gelten als sicher vor Fluss-Hochwasser – doch Starkregen kennt keine ZÜRS-Zonen.“
3. Takeaway 2: Der Baden-Württemberg-Effekt – Was ein altes Gesetz bis heute bewirkt
Beim Blick auf die regionale Durchdringung mit Elementarschadenversicherungen zeigt sich in der versicherungsbezogenen Datenanalyse ein drastisches geografisches Gefälle. Der Grad der Risikoabsicherung unterscheidet sich zwischen den einzelnen Bundesländern massiv.
Regionale Marktpenetration und historische Ursachen
- Baden-Württemberg (Versicherungsdichte: 94 %):
- Ursache: Historisch verankerte Gesetzgebung. Bis zum Jahr 1993 existierte in Baden-Württemberg eine öffentlich-rechtliche Versicherungspflicht gegen Elementarschäden. Dieses regulatorische Erbe sorgt bis heute für eine deutschlandweit einmalige Spitzenquote bei der Volldeckung von Wohngebäuden.
- Nordrhein-Westfalen (Versicherungsdichte: überschreitet 2025 die 60-%-Marke):
- Ursache: Zwar steigt die Abschlussquote für den Elementarschutz in den letzten Jahren kontinuierlich an, sie bewegt sich jedoch aus historischen Gründen weiterhin auf einem spürbar niedrigeren Niveau als im Südwesten.
Obwohl der Trend zum Einschluss von Elementargefahren bundesweit anzieht, spiegelt die heutige Risikovorsorge der Eigenheimbesitzer noch immer die ordnungspolitischen Rahmenbedingungen vergangener Jahrzehnte wider.
4. Takeaway 3: Weniger Blitze, teurere Schäden – Der Rekord bei der Haustechnik
Die GDV-Statistik zu Blitz- und Überspannungsschäden verdeutlicht eine prägnante Verschiebung im Schadenbedarf: Es zeigt sich eine spürbare Entkopplung zwischen der reinen Schadenfrequenz und der tatsächlichen Schadenintensität per Eintreten des Schadensfalls.
Im Jahr 2025 registrierten die Versicherer deutschlandweit zwar insgesamt weniger Schäden durch Blitzeinschläge als im Vorjahr. Dennoch kletterte der durchschnittliche Aufwand pro Schadenfall auf ein neues Allzeithoch von 1.760 Euro. Die Gesamtsumme der erbrachten Versicherungsleistungen bilanzierte sich auf beachtliche 310 Millionen Euro.
Transformierte Gebäudetechnik als Kostentreiber
Verantwortlich für diese Entwicklung ist der technologische Wandel in den Wohngebäuden. Der Wandel hin zum vernetzten Eigenheim hat die Schadenanfälligkeit für Überspannungen vervielfacht. Während ein klassischer Frequenzschaden früher primär durch verbrannten Leitungsschutz verursacht wurde, führen moderne Elektroinstallationen heute zu teuren Schadenbildern:
- Empfindliche Steuerungselektronik von Wärmepumpen und modernen Heizungsanlagen
- Wechselrichter und Leistungselektronik von Photovoltaikanlagen (PV-Inverter)
- Smart-Home-Zentralen, hochempfindliche Computer und Telekommunikationsinfrastruktur
- Verschmorte Steckdosen und komplexe Unterverteilungen
Versicherungsrechtliche Abgrenzung: Wohngebäude vs. Hausrat
Im Schadenfall greift eine klare Delineation im Portfolio: Die Wohngebäudeversicherung deckt Schäden an der Substanz des Gebäudes (wie zerstörte Dachflächen nach Direkteinschlag) sowie an fest verbauten gebäudetechnischen Installationen (etwa die fest verdrahtete Heizungssteuerung). Die Hausratversicherung reguliert dagegen Schäden an allen beweglichen Einrichtungs- und Gebrauchsgegenständen – vom Flachbildfernseher bis zum Desktop-PC.
5. Takeaway 4: Die Macht der Mega-Events – Wenn ein einziger Unwetter-Monat die Bilanz sprengt
Arithmetische Mittelwerte vermitteln in der Sachversicherung häufig ein trügerisches Gefühl der Stabilität. Die Bilanzen der Wohngebäudeversicherer unterliegen durch seltene, aber extrem schadenintensive Kumulrisiken enormen Volatilitäten.
So machten die Naturgefahren Sturm/Hagel und Elementar im Jahr 2025 mit einem Anteil von 12 Prozent einen verhältnismäßig moderaten Posten am gesamten Schadenaufwand der Wohngebäudeversicherung aus. Dass dieser Wert die reale Bedrohung durch Extremwetter stark nivelliert, belegen historische Katastrophenjahre:
- Das Ausreißerjahr 2021: Ausgelöst durch die Verheerungen der Sturzflut „Bernd“ stieg der kumulierte Schadenaufwand in der Wohngebäudeversicherung erstmals in der Geschichte der Bundesrepublik auf über 10 Milliarden Euro.
- Kumulierte Sturmlagen: Auch das Serienereignis der Orkantiefs „Ylenia, Zeynep, Antonia“, das im Frühjahr (März 2022) zu massiven Schadennachmeldungen führte, verdeutlicht, wie schnell Serien von Winterstürmen die jährliche Schaden-Kosten-Quote belasten können.
„Das Unwetter ‚Bernd‘ zeigte 2021 eindringlich, wie ein einzelnes Sturzflut-Ereignis langjährige Schadendurchschnitte pulverisieren kann.“
6. Takeaway 5: Die 50.000-Euro-Klasse – Wenn Hohe Gefährdungsklassen extrem teuer werden
Die vertragliche Einwertung einer Immobilie in höhere Risikozonen ist keine rein akademische Einstufung beim Underwriting, sondern übersetzt sich im Schadensfall in immense finanzielle Konsequenzen. Die versicherungsstatistischen Reihen belegen, dass die Schadenhöhe in exponierten Lagen drastisch skaliert.
In den höheren Hochwassergefährdungsklassen (HGK 2–4) sowie in der Starkregengefährdungsklasse 3 stiegen die Schadendurchschnitte im Extremjahr 2021 unter dem Eindruck der Sturzflut „Bernd“ jeweils weit über die Schwelle von 50.000 Euro pro Fall.
Diese Zahl illustriert einen fundamentalen Unterschied im Schadenverlauf: In diesen Gefährdungsklassen geht es bei schweren Inundationen längst nicht mehr um verhältnismäßig günstige Frequenzschäden wie das reine Auspumpen eines Kellers oder das Erneuern eines durchnässten Bodenbelags. Vielmehr treten massive Substanzschäden an Tragwerk, Mauerwerk und Fundamenten auf, die den wirtschaftlichen Totalschaden der Immobilie bedeuten können. Für nicht ausreichend versicherte Eigenheimbesitzer stellt dieser Bereich eine essenzielle Bedrohung der eigenen finanziellen Existenz dar.
7. Fazit & Ausblick
Die Bilanzen der deutschen Versicherer zeichnen ein eindeutiges Bild: Naturgefahren sind kein abstraktes Risikoszenario der Zukunft, sondern eine bilanzwirksame Realität von hoher finanzieller Sprunghaftigkeit. Der Markt bietet dafür durchaus Kapazitäten – gut 80 Versicherer führen in Deutschland Policen für den erweiterten Elementarschutz im Portfolio. Zur nachhaltigen Risikokonsolidierung und zur Dämpfung der Prämienentwicklung rücken versicherungsseitig vereinbarte Selbstbehalte sowie eine veränderte Präventionsarchitektur an Gebäuden immer stärker in den Fokus.
Die empirischen Daten demonstrieren unmissverständlich, wie dringlich eine konsequente Klimafolgenanpassung auf Ebene der privaten Sachwerte geworden ist. Vor dem Hintergrund dieser harten Datenlage bleibt für jeden Eigenheimbesitzer eine entscheidende Frage:
Ist Ihr Gebäude versicherungstechnisch und baulich so aufgestellt, dass es den finanziellen Ausschlägen des nächsten Mega-Events standhält?

[random_text]